
News > Detailseite
Liquidsteuer 2027 bis 2030: Bundestag beschließt höhere Steuersätze
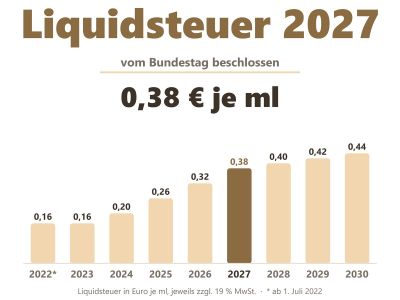
Am 15. Oktober 2026 hat der Bundestag die Erhöhung der Liquidsteuer beschlossen, am 16. Oktober 2026 hat der Bundesrat zugestimmt. Ab dem 1. Januar 2027 gelten 0,38 Euro je Milliliter, bis 2030 steigt der Satz auf 0,44 Euro. Im Jahr 2026 gelten 0,32 Euro je Milliliter.
 Die Liquidsteuer steigt ab 2027 deutlich stärker als lange erwartet. Der Bundestag hat am Abend des 15. Oktober 2026 die Änderung des Tabaksteuergesetzes verabschiedet – mit den Stimmen der Koalition, gegen die Stimmen der gesamten Opposition und bei zwei Gegenstimmen aus der Unionsfraktion.
Beschlossen wurden höhere Sätze, als der ursprüngliche Regierungsentwurf vorsah. Statt 0,33 Euro werden ab dem 1. Januar 2027 bereits 0,38 Euro je Milliliter fällig. Danach steigt die Steuer jedes Jahr um zwei Cent, bis 2030 ein Satz von 0,44 Euro je Milliliter erreicht ist. Die höheren Sätze hatte die Koalition erst kurz vor der Abstimmung in das Verfahren eingebracht.
Ab 1. Januar 2027 steigt die Liquidsteuer von 0,32 auf 0,38 Euro je Milliliter, bis 2030 auf 0,44 Euro. Für eine 10-ml-Flasche heißt das 2027: 3,80 Euro Liquidsteuer plus 0,72 Euro MwSt. – zusammen 4,52 Euro Steuerbelastung, 71 Cent mehr als 2026. Bis 2030 steigt sie auf 5,24 Euro.
Das Wichtigste in Kürze
- Der Bundestag hat die Erhöhung der Liquidsteuer am 15. Oktober 2026 beschlossen, der Bundesrat hat am 16. Oktober 2026 zugestimmt.
- Ab dem 1. Januar 2027 gelten 0,38 Euro je Milliliter – sechs Cent mehr als 2026.
- Danach steigt der Satz jährlich um zwei Cent: 0,40 Euro 2028, 0,42 Euro 2029 und 0,44 Euro 2030.
- Der ursprüngliche Regierungsentwurf sah nur 0,33 Euro für 2027 und 0,36 Euro für 2030 vor.
- 2026 gilt der Steuersatz von 0,32 Euro je Milliliter.
- Die Steuer richtet sich nach der Flüssigkeitsmenge, nicht nach dem Nikotingehalt.
- Auf den Nettoverkaufspreis einschließlich der Liquidsteuer fällt zusätzlich Umsatzsteuer an.
Die beschlossenen Steuersätze 2027 bis 2030
Seit dem 1. Januar 2026 werden Flüssigkeiten für E-Zigaretten mit 0,32 Euro je Milliliter besteuert. Dieser Satz ist die letzte Stufe des bisher gesetzlich festgelegten Modells. Für die Jahre ab 2027 haben Bundestag und Bundesrat neue Stufen beschlossen.
| Jahr | Steuer je Milliliter | Veränderung zum Vorjahr |
|---|---|---|
| 2026 | 0,32 Euro | – |
| 2027 | 0,38 Euro | + 0,06 Euro |
| 2028 | 0,40 Euro | + 0,02 Euro |
| 2029 | 0,42 Euro | + 0,02 Euro |
| 2030 | 0,44 Euro | + 0,02 Euro |
Der größte Schritt kommt gleich zu Beginn: 2027 steigt die Steuer um sechs Cent je Milliliter, das sind knapp 19 Prozent mehr als 2026. Bis 2030 liegt der Satz insgesamt zwölf Cent oder 37,5 Prozent über dem Wert von 2026.
Was bedeutet die Erhöhung 2027 konkret?
Da die Liquidsteuer je Milliliter berechnet wird, lässt sich die zusätzliche Belastung für jede Füllmenge direkt ausrechnen.
| Flüssigkeitsmenge | Steuer 2026 0,32 Euro/ml |
Steuer 2027 0,38 Euro/ml |
Zusätzliche Liquidsteuer |
|---|---|---|---|
| 1 ml | 0,32 Euro | 0,38 Euro | 0,06 Euro |
| 10 ml | 3,20 Euro | 3,80 Euro | 0,60 Euro |
| 50 ml | 16,00 Euro | 19,00 Euro | 3,00 Euro |
| 100 ml | 32,00 Euro | 38,00 Euro | 6,00 Euro |
Die Tabelle zeigt ausschließlich die reine Liquidsteuer. Sie ist weder ein vollständiger Verkaufspreis noch eine verbindliche Preiserhöhung im Handel. Auf den Nettoverkaufspreis einschließlich der Steuer fällt zusätzlich Umsatzsteuer an.
Bei einer klassischen 10-ml-Flasche steigt die reine Steuer damit um 60 Cent. Nach dem ursprünglichen Regierungsentwurf wären es nur 10 Cent gewesen. Bei 100 Millilitern beträgt der Unterschied 6,00 Euro statt 1,00 Euro.
Liquidsteuer von 2022 bis 2030 im Überblick
Die Liquidsteuer wurde in Deutschland zum 1. Juli 2022 eingeführt und seitdem mehrfach erhöht. Nach dem großen Schritt 2027 steigt sie jedes Jahr um weitere zwei Cent je Milliliter.
| Jahr | Steuer je ml | Steuer bei 10 ml | Steuer bei 50 ml | Steuer bei 100 ml |
|---|---|---|---|---|
| Bis 30. Juni 2022 | keine | – | – | – |
| 2022 (ab 1. Juli) | 0,16 Euro | 1,60 Euro | 8,00 Euro | 16,00 Euro |
| 2023 | 0,16 Euro | 1,60 Euro | 8,00 Euro | 16,00 Euro |
| 2024 | 0,20 Euro | 2,00 Euro | 10,00 Euro | 20,00 Euro |
| 2025 | 0,26 Euro | 2,60 Euro | 13,00 Euro | 26,00 Euro |
| 2026 | 0,32 Euro | 3,20 Euro | 16,00 Euro | 32,00 Euro |
| 2027 | 0,38 Euro | 3,80 Euro | 19,00 Euro | 38,00 Euro |
| 2028 | 0,40 Euro | 4,00 Euro | 20,00 Euro | 40,00 Euro |
| 2029 | 0,42 Euro | 4,20 Euro | 21,00 Euro | 42,00 Euro |
| 2030 | 0,44 Euro | 4,40 Euro | 22,00 Euro | 44,00 Euro |
Alle Beträge sind reine Liquidsteuer, beim Verkauf kommen jeweils 19 Prozent MwSt. hinzu. Von 0,16 Euro bei der Einführung bis 0,44 Euro im Jahr 2030 steigt die Steuer auf das 2,75-Fache – bei einer 10-ml-Flasche von 1,60 Euro auf 4,40 Euro.
Bei einem Produkt mit 100 Millilitern Flüssigkeit beträgt die reine Liquidsteuer 2026 32,00 Euro. 2027 sind es 38,00 Euro, 2028 40,00 Euro, 2029 42,00 Euro und 2030 schließlich 44,00 Euro – jeweils zuzüglich 19 Prozent MwSt.
Warum zusätzlich Umsatzsteuer anfällt
Die Liquidsteuer ist eine Verbrauchsteuer und fließt in den Nettoverkaufspreis ein. Auf diesen Nettoverkaufspreis wird anschließend die gesetzliche Umsatzsteuer von 19 Prozent berechnet – also auch auf den Anteil der Liquidsteuer.
Für eine 10-ml-Flasche ergibt sich daraus folgende Steuerbelastung seit Einführung der Liquidsteuer:
| Jahr | Liquidsteuer (10ml) | + MwSt. (19 %) | Steuerbelastung | Erhöhung zum Vorjahr |
|---|---|---|---|---|
| Bis 30. Juni 2022 | 0,00 Euro | 0,00 Euro | 0,00 Euro | – |
| 2022 (ab 1. Juli) | 1,60 Euro | 0,30 Euro | 1,90 Euro | + 1,90 Euro |
| 2023 | 1,60 Euro | 0,30 Euro | 1,90 Euro | keine |
| 2024 | 2,00 Euro | 0,38 Euro | 2,38 Euro | + 0,48 Euro |
| 2025 | 2,60 Euro | 0,49 Euro | 3,09 Euro | + 0,71 Euro |
| 2026 | 3,20 Euro | 0,61 Euro | 3,81 Euro | + 0,72 Euro |
| 2027 | 3,80 Euro | 0,72 Euro | 4,52 Euro | + 0,71 Euro |
| 2028 | 4,00 Euro | 0,76 Euro | 4,76 Euro | + 0,24 Euro |
| 2029 | 4,20 Euro | 0,80 Euro | 5,00 Euro | + 0,24 Euro |
| 2030 | 4,40 Euro | 0,84 Euro | 5,24 Euro | + 0,24 Euro |
Gegenüber 2026 steigt die Steuerbelastung einer 10-ml-Flasche damit 2027 um 71 Cent und bis 2030 um 1,43 Euro. Seit der Einführung 2022 hat sie sich bis 2030 fast verdreifacht – von 1,90 Euro auf 5,24 Euro. Das ist eine Rechnung bei vollständiger Weitergabe – kein Verkaufspreis. Preise hängen zusätzlich von Einkauf, Herstellung, Verpackung, Versand und kaufmännischen Rundungen ab.
Wie sich der Anteil der Steuern am Preis einer 10-ml-Flasche seit der Einführung verändert hat:
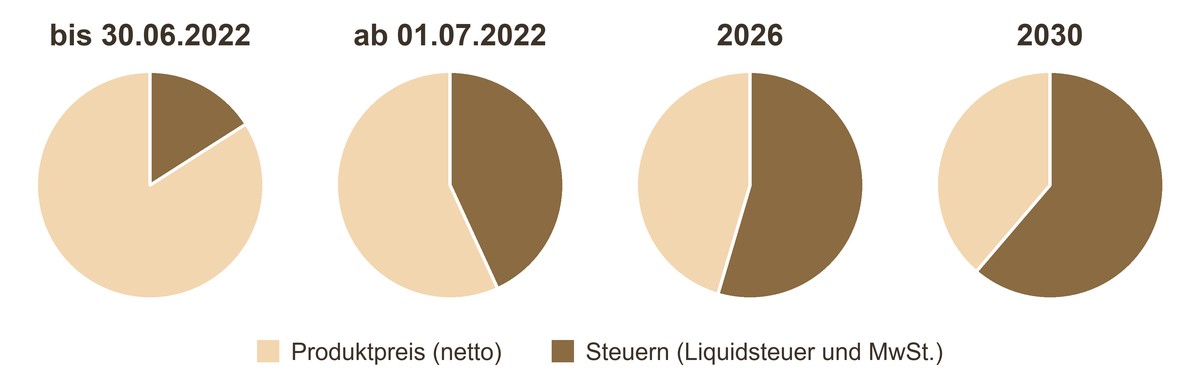
Für 2030 ist ein gleichbleibender Produktpreis angenommen. Steigen die Herstellungskosten weiter, verschiebt sich das Verhältnis entsprechend.
Was hat sich gegenüber dem Regierungsentwurf geändert?
Der Weg zu den beschlossenen Sätzen war lang. Im Laufe des Jahres 2026 standen mehrere Varianten im Raum:
- Der Regierungsentwurf sah eine Erhöhung um einen Cent pro Jahr vor: 0,33 Euro 2027 bis 0,36 Euro 2030.
- Zwischenzeitlich wurde über eine Formulierungshilfe des Bundesfinanzministeriums eine schnellere Erhöhung auf 0,35 Euro 2027 und 0,36 Euro 2028 diskutiert.
- Im August 2026 hieß es zunächst, es bleibe bei der langsamen Staffelung.
- Kurz vor der Abstimmung brachte die Koalition schließlich die deutlich höheren Sätze ein, die der Bundestag am 15. Oktober 2026 beschlossen hat.
| Jahr | Regierungsentwurf | Beschlossen |
|---|---|---|
| 2027 | 0,33 Euro je ml | 0,38 Euro je ml |
| 2028 | 0,34 Euro je ml | 0,40 Euro je ml |
| 2029 | 0,35 Euro je ml | 0,42 Euro je ml |
| 2030 | 0,36 Euro je ml | 0,44 Euro je ml |
Damit liegt schon der Satz für 2027 über dem, was der Regierungsentwurf erst für 2030 vorgesehen hatte.
Welche Produkte sind von der Liquidsteuer betroffen?
Das Tabaksteuergesetz bezeichnet die steuerpflichtigen Flüssigkeiten als „Substitute für Tabakwaren“. Entscheidend ist, ob eine Flüssigkeit dazu bestimmt oder geeignet ist, mit einem Gerät verdampft und konsumiert zu werden.
Die Steuerpflicht hängt nicht vom Nikotingehalt ab. Auch nikotinfreie Flüssigkeiten für E-Zigaretten unterliegen der Liquidsteuer. Dazu zählen insbesondere:
- nikotinhaltige E-Liquids,
- nikotinfreie E-Liquids,
- Nikotinshots,
- Aromen und Longfills,
- Basen und entsprechend eingestufte Flüssigkeiten für E-Zigaretten.
Die Liquidsteuer wird je Milliliter berechnet. Ein Milliliter nikotinfreies steuerpflichtiges Liquid wird mit demselben Satz belastet wie ein Milliliter nikotinhaltiges Liquid.
Häufige Fragen zur Liquidsteuer ab 2027
Wie hoch ist die Liquidsteuer 2027?
Ab dem 1. Januar 2027 gelten 0,38 Euro je Milliliter. Das haben der Bundestag am 15. Oktober und der Bundesrat am 16. Oktober 2026 beschlossen. 2026 sind es 0,32 Euro. Auf beide Beträge kommen beim Verkauf noch 19 Prozent Umsatzsteuer hinzu.
Wie hoch ist die Liquidsteuer 2028, 2029 und 2030?
2028 gelten 0,40 Euro, 2029 0,42 Euro und 2030 0,44 Euro je Milliliter – jeweils zuzüglich 19 Prozent Umsatzsteuer.
Ist die Erhöhung schon endgültig beschlossen?
Ja. Der Bundestag hat am 15. Oktober 2026 zugestimmt, der Bundesrat am 16. Oktober 2026.
Wie viel Liquidsteuer entfällt 2027 auf ein 10-ml-Liquid?
Bei 0,38 Euro je Milliliter sind es 3,80 Euro Liquidsteuer. Dazu kommen 0,72 Euro Umsatzsteuer, zusammen 4,52 Euro. Das sind 71 Cent mehr als 2026.
Wie hoch ist die Steuer bei 100 Millilitern?
2027 sind es 38,00 Euro Liquidsteuer statt 32,00 Euro im Jahr 2026, 2030 sind es 44,00 Euro. Mit 19 Prozent Umsatzsteuer ergeben sich 45,22 Euro im Jahr 2027 und 52,36 Euro im Jahr 2030 – 2026 waren es 38,08 Euro.
Kommt auf die Liquidsteuer noch Umsatzsteuer?
Ja. Die Liquidsteuer fließt in den Nettoverkaufspreis ein, auf den anschließend Umsatzsteuer berechnet wird. Bei einer 10-ml-Flasche sind das 2027 3,80 Euro Liquidsteuer plus 0,72 Euro Umsatzsteuer, zusammen 4,52 Euro.
Werden auch nikotinfreie Liquids besteuert?
Ja. Auch nikotinfreie Flüssigkeiten für E-Zigaretten sind als Substitute für Tabakwaren steuerpflichtig. Die Steuer wird je Milliliter berechnet, nicht nach Nikotinstärke.
Warum ist die Erhöhung höher als zuerst geplant?
Der Regierungsentwurf sah 0,33 Euro für 2027 vor. Die Koalition hat kurz vor der Abstimmung höhere Sätze eingebracht, die der Bundestag dann beschlossen hat.
Fazit
Die Liquidsteuer steigt ab 2027 deutlich: von 0,32 Euro auf 0,38 Euro je Milliliter und bis 2030 auf 0,44 Euro – jeweils zuzüglich 19 Prozent Umsatzsteuer. Bundestag und Bundesrat haben das im Oktober 2026 beschlossen. Die Sätze liegen damit klar über dem ursprünglichen Regierungsentwurf, der für 2027 nur 0,33 Euro vorsah.
Für eine 10-ml-Flasche bedeutet das 2027 60 Cent mehr Liquidsteuer, mit Umsatzsteuer 71 Cent. Bei 100 Millilitern sind es 6,00 Euro, mit Umsatzsteuer 7,14 Euro. Bis 2030 wächst der Unterschied gegenüber 2026 auf 1,20 Euro bei 10 Millilitern (mit Umsatzsteuer 1,43 Euro) und 12,00 Euro bei 100 Millilitern (mit Umsatzsteuer 14,28 Euro).
Die Liquidsteuer gilt für alle Flüssigkeiten für E-Zigaretten, mit und ohne Nikotin: Nikotin-Liquids, nikotinfreie Liquids, Longfill-Aromen, Nikotinshots und Basen.
Was die Steuererhöhungen im Vergleich zu Tabakzigaretten bedeuten, rechnet unser Beitrag Zigaretten und Liquids ab 2027: So entwickeln sich die Preise mit einem Preisbeispiel vor.
Weitere Informationen und Rechtsgrundlagen
- § 2 Tabaksteuergesetz – geltende Steuertarife
- Tabaksteuergesetz in der geltenden Fassung
- Bundesministerium der Finanzen
- Bündnis für Tabakfreien Genuss (BfTG)
Redaktioneller Hinweis: Der 2026 gültige Steuersatz von 0,32 Euro je Milliliter ergibt sich aus dem Tabaksteuergesetz. Die Steuersätze ab 2027 beruhen auf dem Beschluss des Bundestages vom 15. Oktober 2026, dem der Bundesrat am 16. Oktober 2026 zugestimmt hat.
